銷售業績亮點
- 首日銷售破紀錄
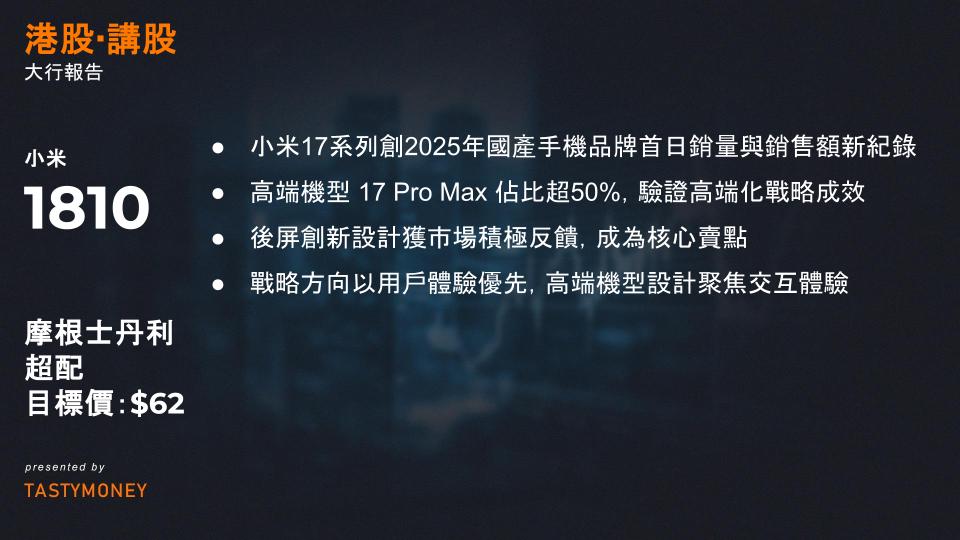
- 小米17系列創2025年國產手機品牌首日銷量與銷售額新紀錄。
- 高端機型 17 Pro Max 佔比超50%,驗證高端化戰略成效。
- 產品創新驅動需求
- 後屏創新設計(參見2025年9月25日報告)獲市場積極反饋,成為核心賣點。
成功核心戰略
| 戰略方向 | 具體措施 | 效果 |
|---|---|---|
| 用戶體驗優先 | 高端機型設計聚焦交互體驗 | 提升產品溢價能力 |
| 線下渠道強化 | 擴張實體分銷網絡 | 奠定高端市場滲透基礎 |
| 差異化功能突破 | 後屏等創新功能應用 | 增強高端產品吸引力 |
估值模型與風險分析
估值方法
- 三大主業(手機/IoT/互聯網):
→ 採用剩餘收益模型(RI),資本成本(CoE)設定為11%/11%/11.4%
→ 永續增長率:3%/3%/6% - 電動車業務(EV):
→ 概率加權DCF(樂觀30%/基準60%/悲觀10%)
→ WACC 12.2%,永續增長率5% - 投資組合價值:獨立計算後加總
上行風險 ▲
- EV新車型訂單/用戶反饋超預期
- 中國線下渠道擴張加速帶動銷量
- 海外市場份額提升幅度高於預期
下行風險 ▼
- 2025年電動車行業競爭持續惡化
- 手機毛利率受庫存清理&需求疲軟雙重擠壓
- 智能EV投資疑慮引發估值壓力
核心結論提示:
小米17系列的高端突破驗證戰略有效性,短期動能聚焦高端手機份額轉化(尤其17 Pro Max占比過半的結構性勝利),中長期需關注三大關鍵節點:
1️⃣ EV第二車型市場接受度(概率加權模型敏感點)
2️⃣ 線下渠道擴張與高端滲透的協同效應
3️⃣ 創新功能(如後屏設計)的可持續性與技術壁壘
新世界發展(NWD) FY25業績核心要點
1. 持續虧損與去槓桿進展
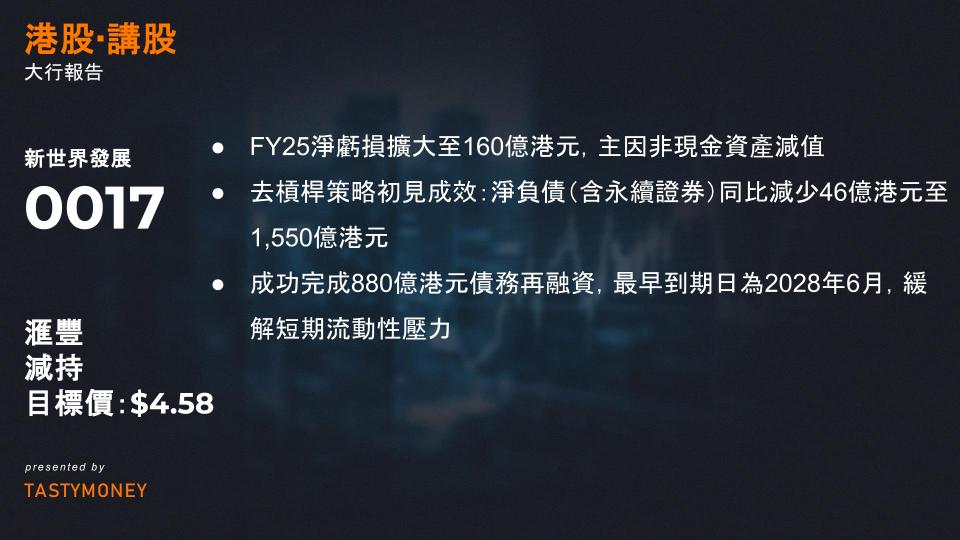
- FY25淨虧損擴大至160億港元(FY24:120億港元),主因非現金資產減值
- 去槓桿策略初見成效:淨負債(含永續證券)同比減少46億港元至1,550億港元
- 成功完成880億港元債務再融資,最早到期日為2028年6月,緩解短期流動性壓力
2. 經營正常化路徑與挑戰
- 核心障礙:業務復甦能見度低,正常化進程將長於預期
- 現金流改善計劃(FY26目標)
→ 資本支出壓縮至<120億港元(FY25:126億港元)
→ 合約銷售額目標270億港元(FY25:260億港元)
→ 關鍵突破口:柏傲莊III項目重啟進度 - 11 SKIES項目風險管控:正與香港機管局重新協商租賃條款(2027年6月起需支付保證租金或總收益20%的較高者)
3. 估值調整與投資評級
- 目標價上調至4.58港元(原3.84港元)
- 估值基礎:每股淨資產預估上調至32.70港元(原27.40港元),維持86%目標折讓率
- 評級維持**「減持」**:當前股價較淨資產折讓76%
- 盈利預測調整:FY26-27e盈利上調29.0%-38.9%,反映:a) 物業銷售快於預期(儘管利潤率收窄)
b) 利息支出下降
關鍵財務表現與風險
1. FY25業績不及預期,資產減值壓力顯著
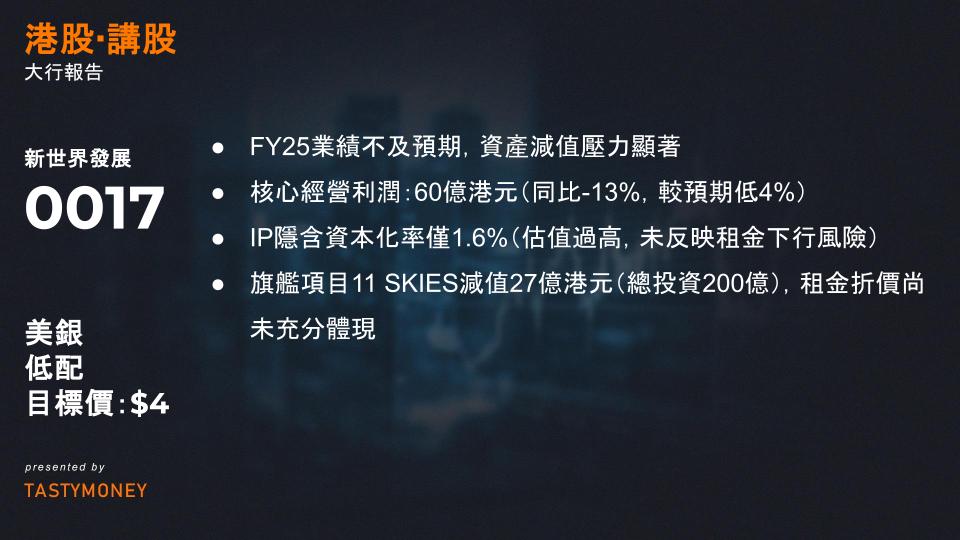
- 核心經營利潤:60億港元(同比-13%,較預期低4%)
- 淨虧損:163億港元
- 驅動因素:
▪ 發展物業(DP)減值85億港元
▪ 其他撥備62億港元
▪ 投資物業(IP)公允價值損失4億港元
- 驅動因素:
- 資產價值風險:
- IP隱含資本化率僅1.6%(估值過高,未反映租金下行風險)
- 旗艦項目11 SKIES減值27億港元(總投資200億),租金折價尚未充分體現
2. 短期現金流改善 vs 長期去槓桿壓力
- 積極面:
- 資本開支管控:FY26E控制在120億港元以內
- 預融資現金流:預計FY26E轉正至40-50億港元
- 再融資進展:
▪ 獲880億港元銀行貸款重組
▪ 現金/短債比:從2024年末0.7倍升至3.6倍
- 風險面:
- 淨負債率:91%(同比升3個百分點,永續債計債務)
- 融資成本:平均債務利率4.8%(較半年度升10bps)
- 去槓桿困境:需折價出售資產(如抵押Victoria Dockside獲59億貸款,LTV顯著低於賬面價值)
3. 資產處置與市場估值信號
- 潛在折價交易:
- 傳聞K11 Art Mall擬售予華懋集團,作價約50億港元
- 隱含資本化率:7%(遠高於NWD賬面1.6%,或成市場新定價基準)
- 銷售計劃:
- FY26目標:270億港元合約銷售
- 主力項目:
▪ 深圳龍崗188(超3000單位)
▪ 香港柏傲莊III(530單位) - 遠期儲備:與華潤、招商合作屯門及馬錫道項目(最早FY27推出)
管理層策略與市場疑慮
| 承諾舉措 | 分析師擔憂 |
|---|---|
| 不進行股權融資/可轉債 | 去槓桿依賴資產出售,折價或侵蝕淨資產 |
| 嚴控資本開支 | 低估值出售核心資產(如Victoria Dockside抵押LTV保守) |
投資建議邏輯
儘管短期現金流改善提供喘息空間,但資產重估下行風險(IP資本化率從1.6%向7%修正)和去槓桿導致的折價拋售,將持續壓制股價表現。目標價微升反映NAV技術性上調,但當前股價仍顯著高估,維持”跑輸大市”。

